豊島区の相続と海外在住の相続人:印鑑証明書が取れない! サイン証明書の取得と実家売却・海外送金の基本実務
1. 日本の役所で「印鑑証明書」が出ないという大問題
通常、不動産の相続登記(名義変更)を東京法務局 城北出張所(豊島区管轄)に申請する際、また、銀行の預金口座を解約する際には、相続人全員の「実印の押印」と「印鑑証明書(発行後3ヶ月以内)」が法律上必須となります。
しかし、海外に1年以上滞在して住民票を日本から抜いている(海外転出届を出している)相続人は、日本の住民票が存在しないため、市区町村役場での印鑑登録自体が抹消されています。豊島区役所へ行っても、印鑑証明書を発行してもらうことは物理的に不可能です。
印鑑証明書が1人分でも欠けていれば、法務局は登記申請を一切受け付けてくれません。そのため、海外在住の相続人がいる場合は、日本の法制度が用意している「代替手段」を正確に使う必要があります。
2. 救世主となる2大書類:「サイン証明書」と「在留証明書」
印鑑証明書と住民票が出ない海外在住者は、現地の日本大使館や総領事館(在外公館)に出向き、以下の2つの公的書類を取得します。
代替書類1:署名証明書(サイン証明書)
印鑑証明書の代わりとなる書類です。 海外在住の相続人本人が現地の日本領事館へパスポートを持参して出向き、「領事の面前で、遺産分割協議書に直筆でサイン(署名)と拇印(ぼいん)を押す」ことで、「この署名は間違いなく本人のものです」という証明書を領事に発行してもらいます。
実務上の注意点として、領事館で証明書を単体で発行してもらう方式(単体形式)と、遺産分割協議書とサイン証明書を領事館の割印で一体に綴じてもらう方式(貼付形式)があります。法務局での登記トラブルを防ぐためには、後者の「遺産分割協議書と一体化させる貼付形式」を指定して発行してもらうのが確実です。
代替書類2:在留証明書
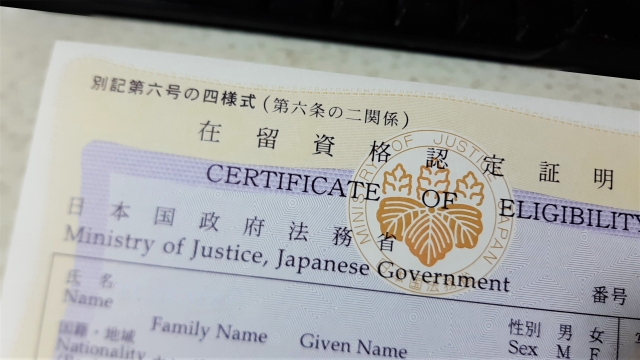
住民票の代わりとなる書類です。 本人が現在その国・地域に生活の拠点を置いていることを証明するもので、現地の領事館で現地の滞在許可証(グリーンカードやビザなど)と住居の賃貸契約書・公共料金の領収書などを提示して取得します。
※外国籍を取得している場合(日本国籍を離脱している場合)は、日本領事館が使えないため、現地の公証人(Notary Public)の前で宣誓供述書を作成・公証してもらうという、より高度な手続きが必要になります。
3. 実家を売却して現金で分ける際の「10.21%源泉徴収」の罠
海外在住の相続人がいるケースで、最も税務トラブルになりやすいのが「実家を売却した代金を山分けする(換価分割)」場面です。
日本の税法上、海外在住者は「非居住者(ひきじゅうぎょうしゃ)」として扱われます。 非居住者が日本の不動産を売却した場合、原則として「買い主は、売買代金の10.21%を税金として源泉徴収(天引き)し、売主ではなく税務署へ直接納めなければならない」という非常に厳格な義務が買い主に課されています。
例えば、豊島区の実家を売却し、海外在住の弟の取り分が2,000万円だった場合。 買い主は弟に2,000万円全額を振り込むのではなく、10.21%にあたる約204万円を差し引き、残りの約1,796万円だけを弟へ振り込みます。天引きされた約204万円は、買い主から豊島税務署へ納付されます。
弟側は「約束の売却代金が満額振り込まれていない!」とパニックになりがちですが、これは売主の脱税を防ぐための国の強制ルールです。 天引きされた204万円を取り戻す(還付を受ける)ためには、翌年の確定申告時期に、弟本人が豊島税務署に対して非居住者の確定申告書を提出しなければなりません。事前に説明しておかないと、兄弟間で激しい金銭トラブルに発展します。
4. スムーズに進めるための「換価分割」の実務テクニック
上記のような海外送金や源泉徴収の手間、領事館通いの負担を最小限に抑えるプロのテクニックがあります。
それは、「遺産分割協議の段階で、豊島区の実家をいったん日本在住の相続人(長男など)の単独名義にする」という方法です。
・遺産分割協議書に「長男が実家を単独で相続し、これを第三者へ売却した代金から諸経費を引いた現金の2分の1を、海外在住の弟へ代償金として支払う」と明記する。
・不動産の売主は「日本在住の長男1人」になるため、売却時の10.21%の源泉徴収義務が発生しない。
・決済完了後、長男が受け取った売却代金から、弟の指定する海外口座(または弟の日本の残存口座)へ代償金を一括送金する。
このスキームを使うことで、買い主側の法務確認を簡略化し、通常の不動産取引と同じスピード感でスムーズに売却・現金化を完結させることができます。
5. 【実例】弟がロンドン在住・目白の実家売却と送金を3ヶ月で完了させたケース
豊島区目白にある木造戸建て実家(敷地32坪・評価額7,000万円)を所有していた母親が亡くなり、都内在住の長女S様(50代)と、イギリス・ロンドンに勤務する長男(40代)が相続した事例です。
◆ 課題
S様は「実家を売却して現金で半分ずつ分けたい」と考えましたが、ロンドンの長男は多忙で日本へ帰国する時間が取れませんでした。 また、国際郵便のやり取りに何週間もかかり、時差もあるため、何から手を付ければよいか分からず当方へご相談に来られました。
◆ プロの介入と解決
私たちはまず、長男が何度も領事館へ足を運ばずに済むよう、必要書類を1回で完璧に揃える段取りを組みました。
・提携司法書士が「換価分割条項」を入れた遺産分割協議書の最終確定案をPDFで作成。
・ロンドンの長男へデータをメール送付し、現地の印刷会社でカラー印刷させた上で、在英国日本国大使館(ロンドン)の予約を取らせました。
・長男は大使館の領事の面前で遺産分割協議書にサインと拇印を押し、一体綴じの「署名証明書」と「在留証明書」を即日取得。EMS(国際スピード郵便)でS様宛てに返送しました。
・書類が到着した翌日、城北出張所へS様単独名義への相続登記を申請し、わずか1週間で完了。
◆ 結果
実家は目白の閑静な住宅街であったため、売り出しから2週間で大手ハウスメーカーの顧客へ7,200万円で売却が成立。 S様は売却代金から解体費用・仲介手数料を差し引いた手残り金のうち、長男の取り分である約3,400万円を、大手銀行の外国為替送金窓口からロンドンの長男の口座へ安全に送金しました。 相談からわずか3ヶ月半で、長男が一度も帰国することなく、すべての遺産分割・売却・納税準備を円満に終えることができました。
6. まとめ:海外在住者の相続は「郵送と予約の日数」を逆算して動く
海外在住の相続人がいる場合、日本国内だけの相続と比べて「書類の取り寄せ」や「在外公館の事前予約」に非常に時間がかかります。 現地の日本大使館・領事館は事前予約制であることが多く、予約が取れるのが数週間先ということも珍しくありません。
さらに、日本の相続税の申告期限は「亡くなったことを知った日の翌日から10ヶ月以内」と決まっており、相続人が海外に住んでいるからといって期限が延びることは一切ありません。
書類の不備で日本と海外を国際郵便が何度も往復していると、あっという間に10ヶ月のタイムリミットを過ぎてしまいます。 相続人の中に海外赴任者や海外在住者がいると分かった瞬間から、国際相続の実務に慣れた専門家を窓口に立て、逆算したスケジュールで迅速に動くことが成功の絶対条件です。
シェアする