豊島区のタワマン相続・最新ガイド:東池袋のタワマン節税は本当に終わった? 新評価ルールの仕組みと相続税対策の基本
1. 東池袋エリアで過熱した「タワマン節税」の背景
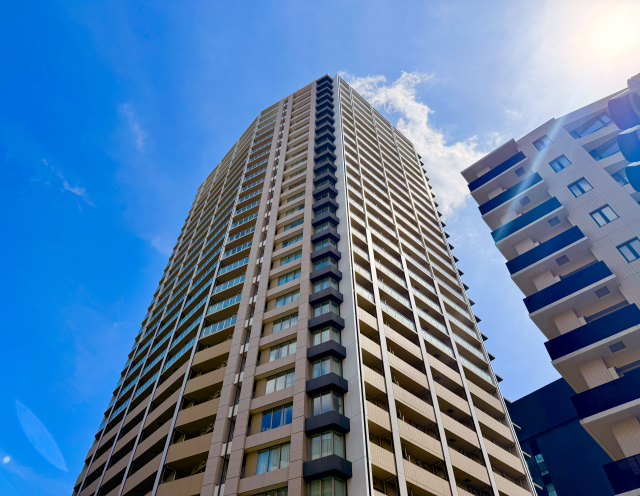
豊島区の東池袋周辺は、東京メトロ有楽町線の東池袋駅直結マンションをはじめ、サンシャインシティ周辺や造幣局跡地の再開発に伴い、都内屈指のタワーマンション集積地となりました。
これらのタワーマンションは交通利便性が抜群で資産価値が落ちにくいため、居住用としてだけでなく、富裕層の「相続税対策」として盛んに購入されてきました。
その理由は、従来の相続税の計算ルールにありました。 マンションの相続税評価額は、敷地全体の面積を部屋ごとの持分で割った「敷地利用権(土地)」と、固定資産税評価額を基にした「家屋(建物)」で計算されます。 戸数が数百世帯におよぶタワーマンションでは、1部屋あたりの土地の持分が極めて小さくなります。さらに、高層階の部屋は実際の市場価格が1億円〜2億円以上するにもかかわらず、税務上の評価額は低層階とほとんど変わらないため、「実際の市場価格の2割〜3割程度」という極端に低い評価額で申告することが可能でした。
1億円の現金をそのまま持っていれば1億円に対して課税されますが、1億円のタワマンに変えれば2,000万〜3,000万円の財産として評価され、数千万円単位の相続税を圧縮できたのです。
2. 抜け道を塞いだ「マンション新評価ルール」の衝撃
国税庁はこの著しい節税効果を「課税の公平性を欠く」として是正に乗り出し、2024年1月1日以降に相続・贈与で取得した区分所有マンションを対象に、「居住用の区分所有財産の評価通達」を施行しました。
この改正により、市場価格と相続税評価額のズレが自動的に補正される仕組みが導入されました。
新ルールの骨子:「評価水準60%」までの強制引き上げ
国税庁はビッグデータを基に、以下の4つの要素から「市場価格と評価額がどれくらい乖離しているか(評価乖離率)」を計算する数式を定めました。
・築年数(新しいほど乖離が大きい)
・総階数(タワーマンションなど階数が高いほど乖離が大きい)
・所在階(最上階に近い高層階ほど乖離が大きい)
・敷地持分狭小度(戸数が多く、1戸あたりの敷地が狭いほど乖離が大きい)
この計算の結果、従来の相続税評価額が市場価格の「60%」を下回っている場合、「市場価格の60%に達するまで、評価額を強制的に引き上げる」という補正が行われることになりました。
3. 東池袋のタワマンを相続すると何が起きるのか?
この新ルールの影響を最も強く受けるのが、まさに東池袋エリアにあるような「総階数30〜50階建て」「築浅」「高層階」のタワーマンションです。
例えば、市場価格が「1億5,000万円」で取引されている東池袋のタワーマンション(高層階)を相続した場合を考えてみます。
・改正前の評価額:約4,000万円(市場価格の約27%)
・改正後の評価額:約9,000万円(市場価格の60%まで強制引き上げ)
このように、物件そのものは何も変わっていないにもかかわらず、税務上の資産価値が一気に「2倍以上」に跳ね上がります。 評価額が4,000万円から9,000万円に増えれば、他の財産と合算した際の相続税額は数百万円〜1,000万円以上も増加することになります。「親からタワマンを相続したが、想定していた何倍もの税金を請求されて納税資金が足りない」という事態が現実のものとなっているのです。
4. すべてのタワマン節税が無意味になったわけではない
では、タワーマンションを購入することによる節税効果は完全に消滅したのでしょうか。結論から言えば、「効果は縮小したが、依然として現金のまま持つよりは有利」です。
国税庁の新ルールは、あくまで「市場価格の60%水準」までの引き上げにとどめています。 つまり、1億5,000万円の現金をそのまま持っていれば1億5,000万円全額に課税されますが、タワマンにしておけば「9,000万円」として評価されるため、依然として4割(6,000万円分)の評価圧縮効果は残されているのです。
さらに、そのタワマンに親と同居していた、あるいは親が亡くなるまで住んでいて一定の要件を満たす場合には、過去のブログでお伝えした「小規模宅地等の特例(敷地部分の80%減額)」を併用することも可能です。 また、人に貸している(賃貸に出している)場合は、借家権割合等による減額も引き続き適用されます。
「タワマンを買えば税金がゼロになる」という極端な魔法は解けましたが、適正な資産分散・節税の選択肢としての役割は形を変えて残っています。
5. 【実例】東池袋のタワマン(40階)を相続・評価額急増を賃貸特例と生前対策で乗り切ったケース
東池袋駅直結のタワーマンション(40階・市場価格1億6,000万円)を所有していた父親と、長男のM様(40代)の事例です。
・課題
父親が購入した当初は評価額約4,500万円と試算されていましたが、新ルールの適用により、評価額が「9,600万円(市場価格の60%)」へと跳ね上がることが判明しました。 父親はすでに高齢で、他の預貯金と合わせると多額の相続税が発生する見込みとなり、M様は「このままでは相続税を払うためにタワマンを安値で手放さなければならなくなる」と危機感を抱いて当方へご相談に来られました。
・プロの介入と解決
私たちは新評価ルールの計算式を詳細に回し、課税額を最小限に抑えるための対策を組み立てました。
父親はすでに別の高齢者向け住宅に生活の拠点を移していたため、空いていた東池袋のタワマンを一般の会社役員へ「賃貸」に出す手続きを行いました。 これにより、タワマン全体の評価から「賃貸割合に応じた借家権・貸家建付地減額(約20%〜30%の引き下げ)」を合法的に適用させました。 さらに、毎月入ってくる安定した家賃収入(月額40万円)を、将来の相続税の納税準備資金として長男M様名義の口座へ生前移転させるスキームを構築しました。
・結果
父親が他界した際、新ルールの影響を受けつつも、賃貸による評価減を活用したことで、申告評価額を約7,200万円まで圧縮。 蓄積していた家賃収入と手持ちの現金で相続税を一括完納することができ、東池袋の一等地に建つ優良なタワーマンションを手放すことなく、次の世代へと無事に引き継ぐことができました。
6. まとめ:豊島区のタワマン相続は「最新の計算式」で再試算を
東池袋をはじめとする豊島区のタワーマンションは、再開発や周辺環境の整備によって今後も高い資産価値を保ち続けることが期待される魅力的な不動産です。
しかし、「親が数年前に買った時の税理士の試算」をそのまま信じ込んでいると、いざ相続が起きた時に予想外の大増税に直面することになります。
タワマンを所有している、あるいは相続する予定があるご家族は、まずは現在の新ルールに基づいた正確な評価額を出し直してください。 市場価格の60%ルールを踏まえた上で、賃貸への転用や納税資金の確保など、現実的な対策を早めに打っておくことが資産防衛の決定打となります。
シェアする