豊島区の築古マンション相続:建替えは夢物語? 区分所有法と修繕積立金不足の罠、相続人が取るべき売却実務
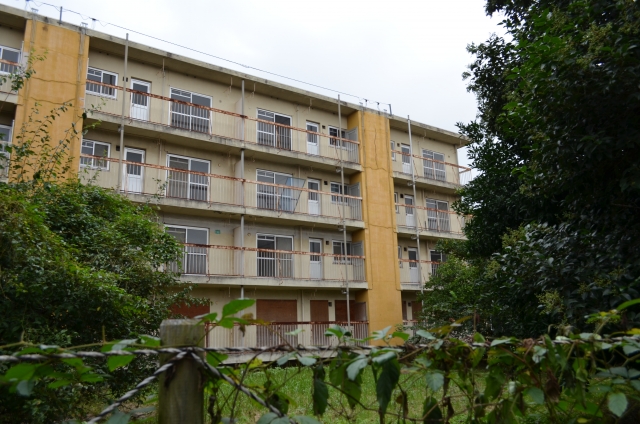
1. 豊島区の駅近に密集する「昭和の分譲マンション」の危機
豊島区の大塚、巣鴨、南池袋、要町などの駅徒歩圏内には、昭和40年代から50年代前半に建てられた分譲マンションが数多く存在します。
当時は「最新の都市型住宅」として人気を博しましたが、築50年前後を迎えた現在、以下のような深刻な三重苦に陥っています。
・耐震性の不安(旧耐震基準):1981年(昭和56年)5月以前の基準で建てられており、大地震時の倒壊リスクや、耐震診断・補強にかかる巨額の費用負担。
・配管の老朽化と漏水:コンクリートに埋め込まれた給排水管が寿命を迎え、階下への漏水事故が頻発している。
・住民の高齢化と修繕積立金の枯渇:新築時から住み続ける住民が高齢化し、年金生活者が増えたことで「毎月の修繕積立金の値上げ」に合意できず、必要な大規模修繕が放置されている。
「駅前だから誰かが建て替えてくれるだろう」と楽観視していると、相続後に毎月何万円もの管理費・修繕積立金だけを搾り取られる「負動産」へと転落します。
2. なぜマンションの「建替え」はほぼ不可能なのか?
「古くなったら建て替えれば新築マンションになって価値が上がる」と考えるのは、実務上極めて非現実的です。 日本全国に数百万戸ある分譲マンションの中で、実際に建替えが成功したのはごくわずか(全体の1%未満)に過ぎません。
建替えを阻む2大障壁
1.「4/5以上(80%)の賛成」という極めて高い法的ハードル 区分所有法により、建替えを決議するには区分所有者および議決権の「各5分の4以上の賛成」が必要です。所在不明の所有者や、「自分はあと数年生きられればいいから余計なお金は出したくない」という高齢住民が2割でもいれば、その時点で建替えは否決されます。
2.「1世帯あたり1,000万〜2,000万円以上」の自己負担金 昭和のマンションは、すでに敷地いっぱいに容積率を使って建てられているケースが大半です。余剰の容積率を使って部屋数を増やし、増えた部屋を外部に売って建替え費用を捻出する(等価交換方式)ことができない場合、既存の住民がそれぞれ自腹で1,000万円以上の現金を出し合わなければなりません。年金暮らしの高齢者がこれを出せるはずもなく、計画は必ず頓挫します。
3. 「マンション建替え円滑化法」の救済ルート:敷地売却制度
従来の建替えが困難を極める中、国が設けた現実的な選択肢が、マンション建替え円滑化法に基づく「マンション敷地売却制度」です。
これは、「耐震性が不足していると認定(要除却認定)されたマンションについて、住民の5分の4以上の賛成があれば、建物と敷地を丸ごとデベロッパー等の買受人に売却して一括清算・解体できる」という仕組みです。
豊島区のような好立地の土地であれば、マンション単体としては老朽化していても、「土地(敷地)」としての価値は極めて高額です。 建替えを諦めてデベロッパーへ敷地ごと売却し、各部屋の所有者がその売却代金を現金で分配して解散するルートは、老朽マンションの最も現実的な着地点として注目されています。
しかし、この敷地売却の合意形成をまとめるのにも、管理組合での議論開始から数年〜十数年という膨大な時間と労力がかかります。
4. 親のマンションを相続した子供世代が取るべき出口戦略
あなたが親から豊島区内の築古分譲マンションを相続した場合、「管理組合の建替え議論」に巻き込まれて何年も待つのは得策ではありません。以下の基準で早期の決断を下すことが鉄則です。
選択肢1:リノベーション再販会社への「即座の現状売却」
自分で大金をかけてリフォームしても、旧耐震であることや建物の外観・配管の古さは変えられません。 現在、豊島区の駅近物件であれば、「室内がボロボロの現状のまま買い取り、自社でフルリノベーションして単身者や投資家へ再販する」専門の不動産買取業者が多数存在します。 管理費や固定資産税の持ち出しが膨らむ前に、現状有姿で即座に現金化してしまうのが最も手堅い逃げ切り方です。
選択肢2:賃貸に出して「インカムゲイン」を取りつつ売却期を窺う
立地が良く、賃貸需要が旺盛なエリア(池袋・大塚など)であれば、最低限の水回り補修だけを行い、月額数万円〜十数万円で賃貸に出す手法です。 ただし、毎月の管理費・修繕積立金が高騰している場合、手残りの利回りが極端に低くなるため、「手元に残る実質利益」をシビアに計算する必要があります。
選択肢3:管理組合が「自主管理」または「崩壊状態」なら迷わず損切り
管理会社が入っておらず住民だけで回している自主管理物件や、修繕積立金が底をついて外壁の補修すらできていない物件は、買い手の住宅ローンが一切組めなくなります。査定額が相場より大幅に下がったとしても、早期に売却・手放す決断が必要です。
5. 【実例】大塚駅徒歩6分の築48年マンション・建替え議論の長期化を見越し、3,100万円で早期売却に成功したケース
豊島区北大塚にある分譲マンション(昭和51年築・3階・2LDK)を相続した長女のE様(50代)の事例です。
・課題
駅近で立地は抜群でしたが、耐震診断で耐震性不足が指摘されており、管理組合の総会では「耐震補強をするか、建替えをするか」で住民同士が真っ二つに割れて怒号が飛び交う泥沼状態が2年以上続いていました。 毎月の管理費と修繕積立金は合計で月4万5,000円まで跳ね上がり、空室のまま毎月支払うE様の家計を圧迫していました。
・プロの介入と解決
私たちはE様に対し、「高齢住民が多いこのマンションで、建替えの合意形成が成立するのは早くても5〜10年後。その間に支払う維持費だけで数百万円が消えてしまいます」と客観的なデータをお伝えしました。
建替えを待つリスクを回避するため、管理組合の動向に左右されずに買い取ってくれる「都心リノベーション再販事業者」へアプローチ。 室内は親が住んでいた当時の古い状態のままでしたが、大塚駅徒歩6分という立地ポテンシャルを評価させ、入札形式で競わせました。
・結果
ご相談からわずか3週間で、現状有姿・契約不適合責任免責の条件にて「3,100万円」で買取契約を締結。 E様は泥沼の管理組合トラブルから完全に解放され、毎月4万5,000円の垂れ流し負担を断ち切り、まとまった現金を手にすることができました。
6. まとめ:築古マンションは「立地が良い今のうち」に動く
「豊島区の駅近マンションだから、持っていればいつか得をするはず」という過信は禁物です。
戸建てであれば、建物が朽ち果てても「土地」として自由に利用・売却できます。しかし、分譲マンションは数十人、数百人の他人の合意がなければ、建て替えることも壊すこともできない「運命共同体」です。
老朽化が進み、修繕積立金が枯渇したマンションは、年数が経つほど買い手が減り、売却難易度が跳ね上がります。 豊島区の不動産需要が極めて強い今のうちに、適正な資産査定を行い、「持ち続けるべきか、現金化して安全な資産に組み替えるべきか」を冷静に見極めてください。
シェアする